 EncuentraAuto
Mercado Automotriz
Hoy No Circula: Guía para circular este sábado 10 de octubre en CDMX
10 oct 2026Ver
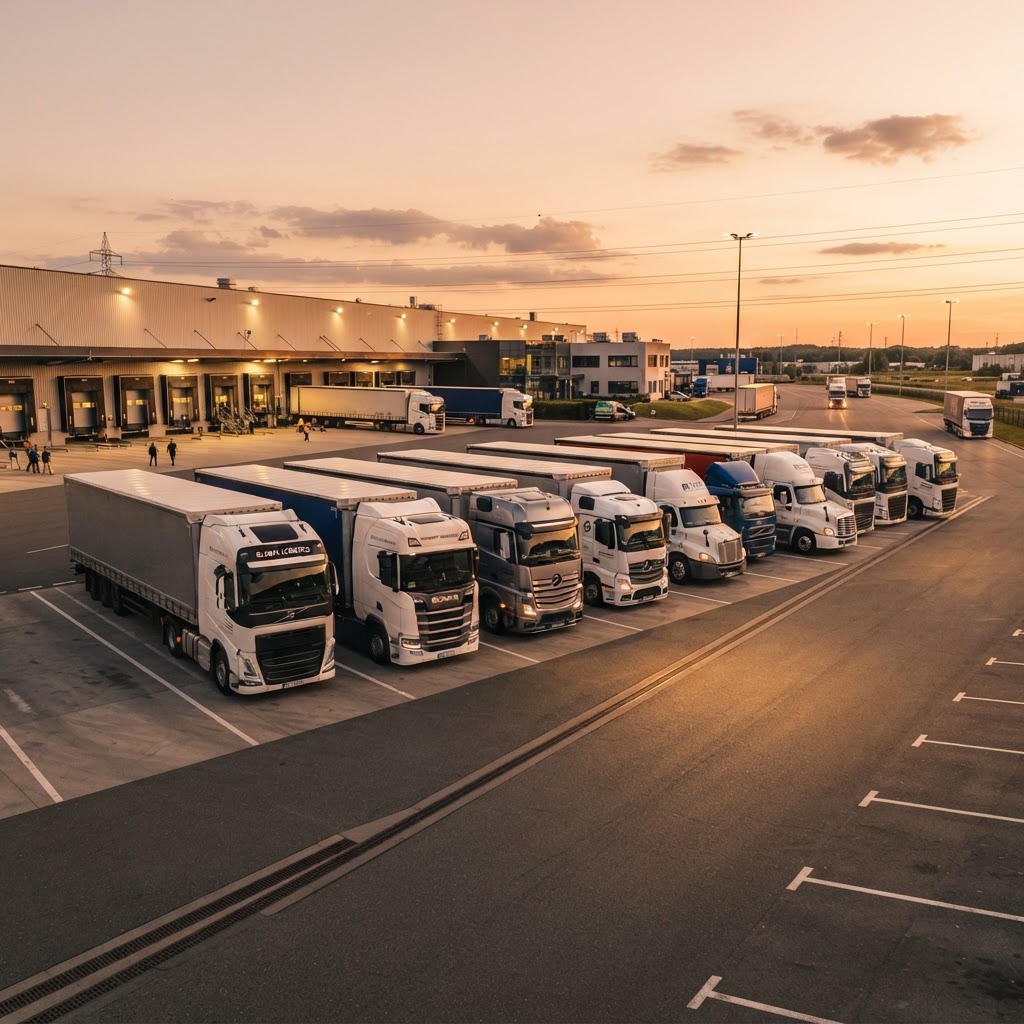 Imagen de referenciaMercado Automotriz
El mercado de vehículos de carga y pasaje en México atraviesa un momento de incertidumbre económica que se refleja directamente en las cifras de comercialización. De acuerdo con los datos más recientes compartidos por la AMDA, el sector automotriz pesado ha experimentado una contracción significativa durante el mes de septiembre de 2026, marcando una tendencia preocupante para el cierre de año. Este fenómeno no ocurre de manera aislada; es un síntoma claro de cómo la inversión productiva en el país, a pesar de reportar incrementos nominales, aún no logra permear en la adquisición de activos de transporte de gran escala, lo cual es fundamental para el movimiento logístico nacional y la cadena de suministro global.
Para quienes buscan actualizar su flota o requieren información detallada sobre las opciones disponibles en el país, explorar las marcas automotrices presentes en México es un primer paso esencial. La coyuntura actual pone a prueba a las grandes armadoras globales, muchas de las cuales reportan sus avances tecnológicos y niveles de producción en plataformas internacionales como Mercedes-Benz Trucks. La discrepancia entre el crecimiento de la inversión fija bruta y la caída en ventas sugiere que las empresas están siendo cautelosas, priorizando la optimización de sus unidades actuales antes de comprometer capital en nuevas adquisiciones de flota, un comportamiento que es vital observar con detenimiento.
Las cifras consolidadas durante el noveno mes del presente año revelan un escenario desafiante: apenas se colocaron 2,980 unidades bajo el esquema de venta al menudeo, una disminución de 378 vehículos comparado con el mismo periodo del año previo. Este desplome del 11.26% no es un hecho aislado, sino que representa el octavo mes consecutivo en terreno negativo. Las autoridades económicas de la Asociación Mexicana de Distribuidores de Automotores han señalado que, si bien la construcción y la maquinaria industrial muestran dinamismo, la adopción de nuevas unidades pesadas para transporte terrestre sigue rezagada, dificultando una recuperación sólida del sector en su conjunto.
Es importante notar que el análisis del mercado no solo involucra camiones de carga de gran tonelaje, sino también el segmento de pasaje. Si bien es posible consultar las tendencias y analizar los distintos modelos mediante herramientas como el comparador de autos, la realidad del sector pesado es que se mueve bajo dinámicas comerciales distintas, ligadas a contratos de largo plazo y requerimientos de infraestructura logística que el INEGI mide detalladamente mes a mes. La excepción a la regla de caída generalizada fue el subsegmento de 'resto de camiones de carga', el cual logró un ligero avance del 0.51%, siendo el único indicador positivo dentro de una lista de cifras mayoritariamente en rojo.
El impacto de este fenómeno se extiende a toda la cadena de valor, desde los distribuidores que ven mermados sus inventarios hasta los transportistas que postergan sus renovaciones. Según los registros históricos, consultar la historia del sector automotor en Wikipedia nos ayuda a entender que, aunque el mercado ha superado crisis previas, la actual divergencia entre inversión fija y compra de equipo sugiere una ralentización en la modernización de las flotas. La proyección anual ajustada a 36,051 unidades refuerza la necesidad de analizar qué factores macroeconómicos están frenando el apetito por activos de capital en 2026.
Al desglosar los segmentos, observamos una desaceleración generalizada donde prácticamente todas las clases de vehículos han perdido tracción anual. Esta tendencia es un llamado de atención para los reguladores y para el sector privado, pues la eficiencia logística depende en gran medida de tener unidades nuevas con mejores rendimientos de combustible y menores emisiones. En EncuentraAuto, seguimos de cerca estos movimientos, ofreciendo a nuestros usuarios una fuente confiable de noticias del sector para que las empresas tomen decisiones informadas basadas en datos reales y no solo en especulaciones de mercado.
La brecha entre las expectativas de crecimiento y los resultados obtenidos resalta la fragilidad de la recuperación económica tras los retos acumulados durante el 2025. Las armadoras, al ajustar sus metas anuales hacia un -5.9%, están demostrando que el sector anticipa una inercia de cautela que se prolongará, probablemente, hasta el inicio del próximo ejercicio. Para el empresario mexicano, esto significa que el acceso a financiamiento y las condiciones de crédito se volverán mucho más competitivas y, posiblemente, más restrictivas, afectando directamente la capacidad de renovación de las flotas de transporte.
Desde EncuentraAuto, consideramos que la modernización del parque vehicular es el motor principal para la competitividad de México en el T-MEC. La falta de inversión en equipo pesado no solo golpea a los concesionarios, sino que incrementa los costos logísticos a mediano plazo debido al uso de unidades obsoletas. Es urgente que tanto el sector público como el privado busquen mecanismos, como incentivos fiscales o esquemas de financiamiento a tasa preferencial, para reactivar la compra de unidades modernas. Consultar los reportes oficiales del Gobierno de México sobre infraestructura es fundamental para entender el terreno de juego.
La caída en la venta de vehículos pesados afecta la competitividad nacional al retrasar la adopción de tecnologías más eficientes y seguras. Al visitar EncuentraAuto, los usuarios pueden encontrar herramientas clave para seguir el pulso de la industria. Un mercado de carga estancado es un reflejo directo de la incertidumbre empresarial, lo que eventualmente encarece los costos de traslado de mercancías para todo el país, impactando directamente el bolsillo del consumidor final.
La caída del 11.26% se debe a una combinación de factores, incluyendo la cautela empresarial a pesar del crecimiento de la inversión fija bruta, lo que ha generado una postergación en la renovación de flotas de carga y pasaje a nivel nacional.
Prácticamente todos los segmentos presentaron retrocesos significativos. El único rubro que logró mantener un ligero crecimiento positivo del 0.51% fue el de "resto de camiones de carga", mientras que el resto de las categorías acumulan saldos negativos anuales.
El resultado de septiembre ha obligado a las instituciones a ajustar la proyección anual a 36,051 unidades, lo que representa una variación negativa estimada de -5.9% al cierre de 2026, confirmando una tendencia a la baja en la comercialización al menudeo.
Aunque la inversión fija bruta ha crecido en sectores como maquinaria, construcción y equipo, este avance no ha sido suficiente para impulsar la compra de vehículos pesados, lo que indica que las empresas prefieren invertir en otros rubros antes que en transporte nuevo.
Hecho por EncuentraAuto | Publicado: 2026-10-09