 EncuentraAuto
Industria
La crisis de identidad europea ante el auge automotriz de China
13 oct 2026Ver
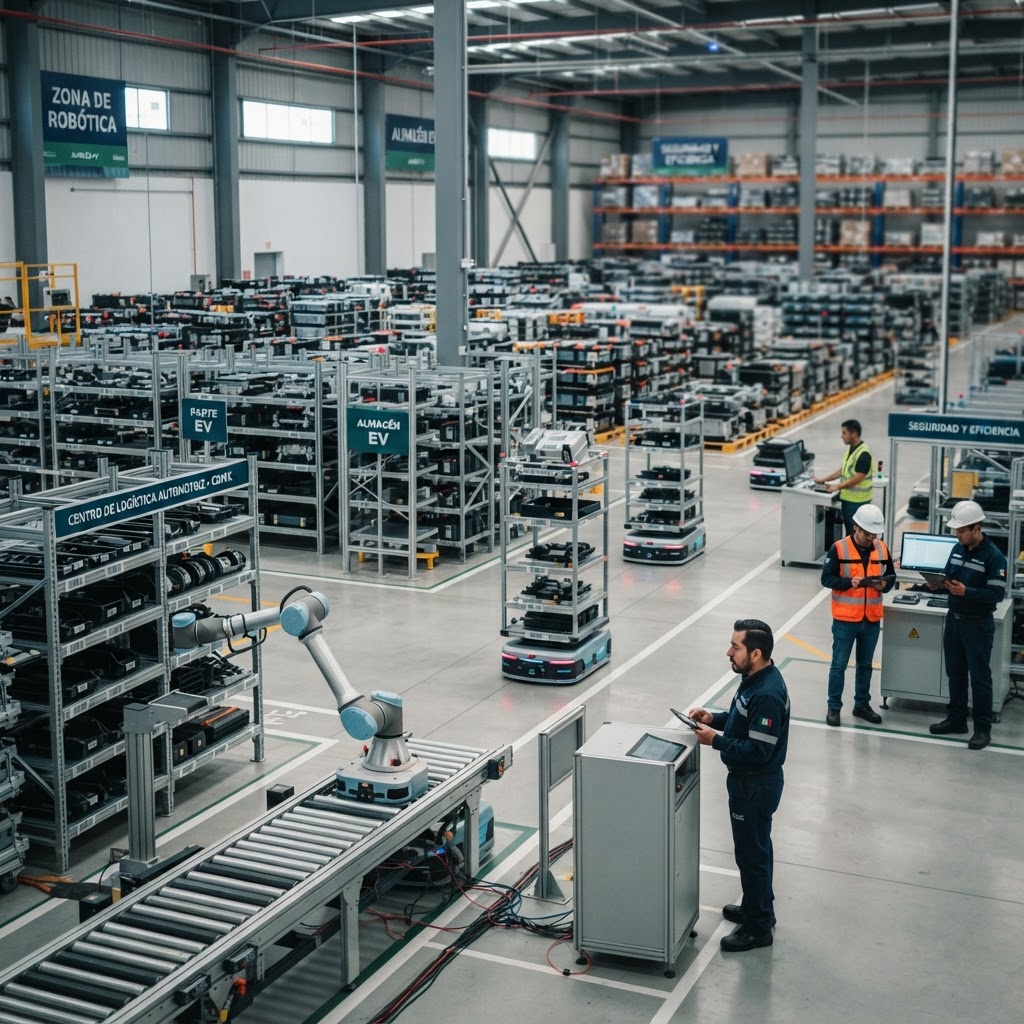 Imagen de referenciaIndustria
El sector de las autopartes en México atraviesa una de las transformaciones más profundas de su historia reciente, impulsada por la acelerada adopción de vehículos electrificados y las presiones competitivas globales. Durante el reciente Congreso Internacional de la Industria Automotriz en México (CIIAM), quedó claro que el modelo tradicional de proveeduría ya no es suficiente para garantizar la rentabilidad a largo plazo. Según datos recientes de la Asociación Mexicana de la Industria Automotriz, la transición tecnológica no solo afecta a las armadoras, sino que permea directamente en toda la cadena de suministro postventa.
Para entender el impacto real de esta transición en la oferta disponible en nuestro país, es fundamental revisar el catálogo actualizado de marcas disponibles en México, donde la entrada de nuevas tecnologías chinas y occidentales está cambiando la dinámica de mantenimiento. Este fenómeno obliga a los distribuidores a replantear sus estrategias de inventario, dejando atrás la complacencia para adoptar modelos de negocio dinámicos que permitan atender un parque vehicular en constante evolución tecnológica, tal como se analiza en este reporte detallado de Mexico Industry.
La postura de la Asociación Nacional de Representantes, Importadores y Distribuidores de Refacciones y Accesorios para Automóviles (ARIDRA), encabezada por Norma Elías, es tajante: la parálisis no es una opción viable. Ante una competencia externa cada vez más agresiva, especialmente de fabricantes asiáticos que inundan el mercado con precios altamente competitivos, las empresas mexicanas deben pivotar hacia la especialización. No basta con importar componentes básicos; el sector necesita desarrollar capacidades técnicas que permitan reparar sistemas complejos de alta tensión, baterías de litio y componentes electrónicos avanzados que definen a los nuevos modelos eléctricos que circulan por nuestras carreteras.
El desafío es multifactorial. Por un lado, la fabricación nacional debe fortalecerse mediante la integración de componentes de valor agregado, dejando de depender exclusivamente del ensamblaje básico. Por otro lado, la distribución requiere una reingeniería profunda. La digitalización de los inventarios y la capacidad de predecir la demanda de refacciones para tecnologías emergentes son las nuevas monedas de cambio. Aquellas empresas que se nieguen a invertir en capacitación técnica para sus empleados y en infraestructura de gestión de datos corren el riesgo de volverse obsoletas ante un consumidor que exige disponibilidad inmediata y compatibilidad absoluta con estándares internacionales de calidad, tal como lo establece la norma de Wikipedia sobre vehículos eléctricos.
Es vital que los distribuidores nacionales no vean la electrificación como un enemigo, sino como un nicho de especialización. La reconversión laboral es un pilar fundamental en esta etapa: el mecánico tradicional debe convertirse en un técnico certificado en electrónica automotriz, y los distribuidores deben proveer las herramientas y componentes necesarios para este salto tecnológico. Si desea conocer cómo se posicionan los vehículos actuales en términos de costos de mantenimiento y confiabilidad, puede explorar el comparador de autos de nuestra plataforma para entender mejor qué componentes serán los más demandados en los próximos cinco años.
La logística de última milla se ha convertido en el campo de batalla decisivo. En un mercado donde el usuario final valora el tiempo por encima de casi cualquier otro factor, la capacidad de los distribuidores para reducir los tiempos de entrega es la clave de su relevancia. La estructura comercial sigue siendo similar, pero su ejecución debe ser quirúrgica; la eficiencia en el traslado de refacciones críticas desde los centros de almacenamiento hasta los talleres especializados marcará la diferencia entre la supervivencia y el cierre de las empresas del sector.
Adicionalmente, el constante flujo de noticias del sector automotor nos confirma que las necesidades del parque vehicular mexicano son heterogéneas. Mientras coexisten unidades de combustión interna con flotas híbridas y eléctricas, el distribuidor debe gestionar inventarios híbridos inteligentes. Anticiparse a las fallas comunes de los nuevos trenes motrices y asegurar el suministro de piezas preventivas es la estrategia ganadora para capturar una mayor cuota de mercado en este periodo de transición tecnológica.
Desde EncuentraAuto, observamos que la resiliencia de la industria mexicana de refacciones depende totalmente de la proactividad. La adaptación no debe verse como un gasto, sino como una inversión estratégica en la supervivencia. Es crucial mirar hacia estándares internacionales de eficiencia y seguridad establecidos por entidades como la Organización Mundial de la Salud, que promueve la movilidad sostenible. Quienes logren alinear sus operaciones de distribución con las exigencias de la electromovilidad serán quienes lideren el mercado de posventa en la próxima década.
Este cambio de paradigma es vital porque el mantenimiento automotriz es el soporte de la movilidad nacional. Si los distribuidores fallan en la transición hacia los vehículos eléctricos, los costos operativos para los propietarios mexicanos se dispararán y la vida útil de las unidades disminuirá drásticamente. Consultar constantemente las actualizaciones del mercado permite a los profesionales del ramo mantenerse al tanto de estas tendencias críticas.
La transición cambia drásticamente la composición del vehículo, eliminando sistemas complejos de combustión por trenes motrices eléctricos que requieren componentes y herramientas de mantenimiento totalmente diferentes, obligando a una actualización inmediata del inventario.
Es el factor determinante para el éxito comercial, ya que los talleres y usuarios exigen disponibilidad inmediata de las piezas. La rapidez en la entrega supera a menudo al precio como el factor decisivo para elegir un proveedor de confianza.
Representa ambos. Aunque presiona a la industria nacional con precios bajos, también obliga a las empresas mexicanas a profesionalizarse, mejorar su eficiencia operativa y buscar nichos de valor agregado donde la calidad supere a la simple importación.
Deben priorizar la capacitación técnica de su personal, digitalizar sus cadenas de suministro y diversificar su oferta para incluir componentes destinados tanto a motores tradicionales como a sistemas híbridos y eléctricos de alta complejidad.
Hecho por EncuentraAuto | Publicado: 2026-10-12