
 EncuentraAuto
Tecnología y Seguridad
Cárcel por hackear Tesla: El peligroso auge de dispositivos pirata FSD
1 nov 2026Ver
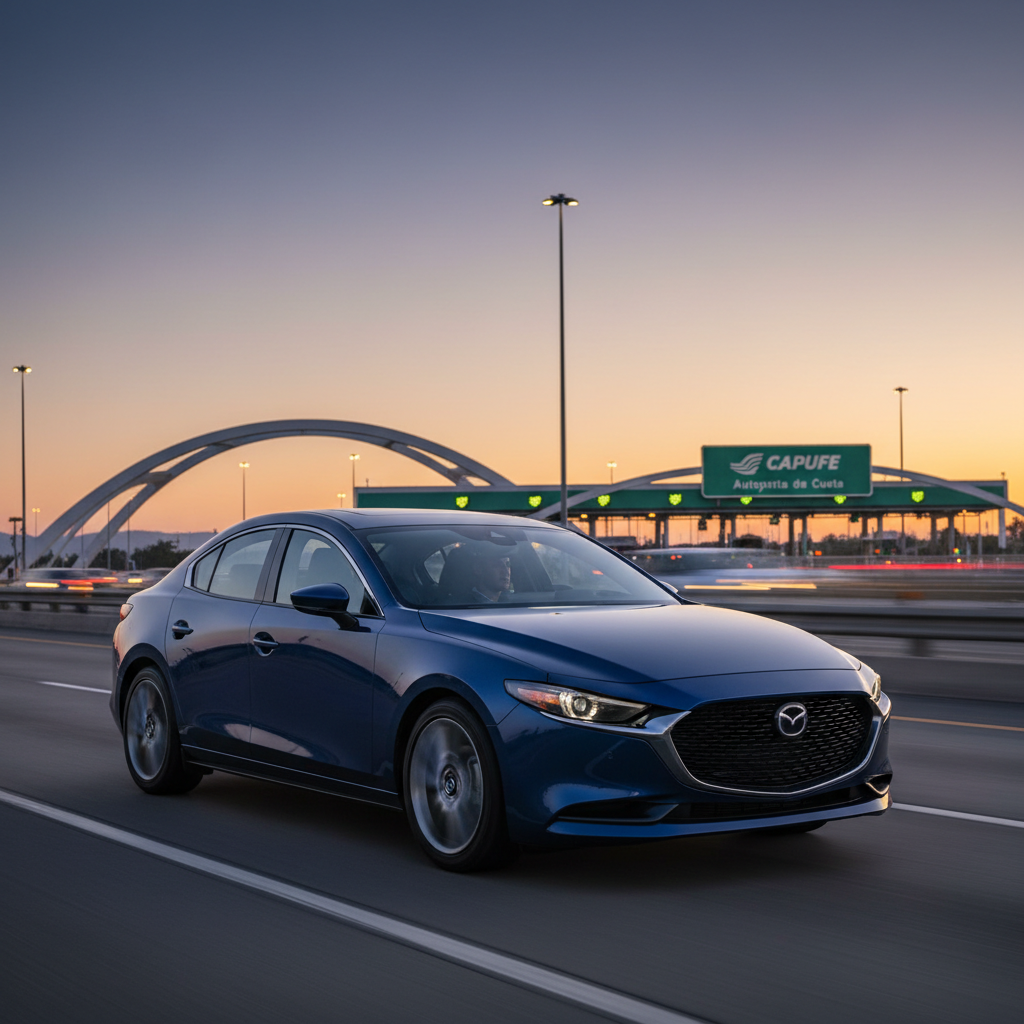 Imagen de referenciaTecnología y Seguridad
En México, las autopistas de cuota representan la columna vertebral de la conectividad nacional. Administradas en gran medida por Caminos y Puentes Federales (CAPUFE), estas vías han sido fundamentales para reducir tiempos de traslado y optimizar la logística de transporte entre los principales estados del país. Sin embargo, con el incremento del parque vehicular y la velocidad a la que se transita, el riesgo de incidentes también aumenta. Es aquí donde surge una pieza clave de protección que pocos conductores conocen a detalle: el seguro de responsabilidad civil que se incluye obligatoriamente en el costo de tu peaje. Este mecanismo no es opcional ni un beneficio extra, sino una protección legal integrada en el pago de cada caseta. Comprender su funcionamiento es vital, pues diferencia entre un viaje tranquilo y una complicación legal y financiera de grandes proporciones ante un percance inesperado en el asfalto.
El sistema de autopistas de México, gestionado por CAPUFE y diversos concesionarios privados, garantiza a cada usuario que paga su peaje una cobertura de responsabilidad civil por daños a terceros. Este esquema fue diseñado para salvaguardar la integridad de los conductores ante eventos donde la infraestructura vial es responsable, o bien, cuando ocurre un siniestro que involucra daños a la propiedad o lesiones físicas a pasajeros y terceros. Históricamente, este seguro ha servido como un "colchón" de protección en un país donde la cultura del seguro privado automotriz aún presenta brechas importantes en cuanto a cobertura total. Entender que al transitar en tu RAM o cualquier vehículo particular cuentas con este respaldo, cambia la perspectiva sobre la seguridad vial. No se trata solo de pagar un peaje para llegar más rápido, sino de acceder a una póliza colectiva que actúa como un escudo ante imprevistos técnicos o físicos en tramos de cuota.
Técnicamente, el seguro de usuario que otorga el peaje de CAPUFE es una póliza de Responsabilidad Civil por Daños a Terceros. Es fundamental destacar que esta póliza opera bajo un esquema de "exceso": esto significa que se activa únicamente cuando tu seguro particular ha agotado sus límites de cobertura o, en su defecto, cuando no cuentas con un seguro privado. La cobertura es específica para vehículos particulares con un peso menor a 3.5 toneladas. ¿Qué protege exactamente? Incluye daños a terceros en sus bienes y en sus personas, y es crucial en casos donde la responsabilidad recae en la infraestructura, como la caída de objetos, fallas en la señalización o desperfectos en la carpeta asfáltica.
Sin embargo, las letras pequeñas son vitales. La póliza suele excluir daños derivados de negligencias graves, exceso de velocidad fuera de los límites permitidos, o conducir bajo los efectos de sustancias prohibidas. Es importante notar que, si circulas en un vehículo de lujo, como un MINI, la cobertura del peaje podría ser insuficiente para cubrir el valor total de las reparaciones si el siniestro fue mayor. Por ello, los expertos sugieren siempre contar con una póliza de cobertura amplia contratada de forma independiente, utilizando el seguro de CAPUFE únicamente como un complemento de respaldo ante situaciones críticas que excedan tu capacidad aseguradora.
El mercado de seguros automotrices en México vive una etapa de transformación digital y competencia feroz. Las aseguradoras están migrando hacia modelos de "pago por uso" y coberturas personalizadas que intentan captar a conductores que valoran la protección en tramos carreteros. El aumento de vehículos circulando, con marcas populares como Toyota liderando las preferencias del consumidor mexicano, ha obligado a las empresas a diversificar sus productos.
Hoy, la oferta es más amplia que nunca, pero existe una desconexión entre lo que el conductor cree que tiene y lo que realmente le ofrece el mercado. Las tendencias actuales muestran un enfoque renovado en la asistencia vial, donde las aseguradoras compiten ofreciendo servicios de grúa, asesoría legal en el lugar del accidente y coberturas extendidas para viajes largos. CAPUFE mantiene una posición estratégica, ya que su seguro "de facto" complementa estas nuevas pólizas privadas, creando un ecosistema donde el usuario, si está bien informado, puede transitar con una capa de protección blindada, reduciendo la exposición al riesgo en las transitadas autopistas nacionales.
Desde nuestra redacción en EncuentraAuto, observamos con preocupación la falta de cultura preventiva en el automovilista mexicano. Muchos usuarios confían plenamente en el seguro incluido en el peaje, ignorando que este tiene límites claros y procesos burocráticos que pueden demorar la atención en un momento crítico. Nuestra recomendación es contundente: no dependas exclusivamente de la cobertura de la caseta. Un conductor responsable debe gestionar su póliza privada como si el seguro de CAPUFE no existiera.
El mercado automotriz exige estar al tanto de las noticias y actualizaciones legislativas en materia de movilidad. La normativa puede variar y las exclusiones en los contratos de concesión son dinámicas. En un escenario donde el flujo vehicular en carreteras de cuota aumenta exponencialmente cada periodo vacacional, contar con un seguro que realmente proteja tu inversión y, sobre todo, tu patrimonio personal, es un acto de inteligencia financiera. No dejes tu seguridad al azar de un ticket de peaje que probablemente perdiste.
La importancia de este seguro radica en la tranquilidad financiera ante lo inesperado. En México, los costos derivados de un accidente vial pueden ser devastadores para la economía familiar. Conocer que el seguro de CAPUFE existe es un alivio, pero saber cómo usarlo es la verdadera clave para no quedar en desamparo. Para cualquier conductor, entender esta cobertura es la diferencia entre un trámite eficiente y un calvario legal de años. Infórmate, revisa tu póliza actual y circula siempre con el respaldo necesario. En EncuentraAuto, nuestra misión es que cada kilómetro que recorras sea con la certeza de estar protegido, permitiéndote disfrutar del camino mientras nosotros cuidamos de tus intereses.
No, el seguro incluido en el peaje es de responsabilidad civil hacia terceros. Esto significa que cubrirá los daños que tú causes a otros, pero no los daños materiales de tu propio vehículo. Para eso, requieres un seguro automotriz particular de cobertura amplia.
Lo primero es llamar al número de atención de la autopista correspondiente o al 074 de CAPUFE. Debes presentar tu comprobante de pago de peaje (el ticket). Es indispensable no mover los vehículos hasta que las autoridades y el ajustador de la concesionaria lleguen al lugar del siniestro para deslindar responsabilidades.
Sí, el seguro aplica para todos los vehículos que pagan peaje, incluidas las motocicletas, siempre y cuando cumplan con el reglamento de tránsito. Sin embargo, recuerda que las motos tienen mayor vulnerabilidad, por lo que una póliza privada específica para motociclistas es altamente recomendable antes de salir a carretera.
Hecho por EncuentraAuto | Publicado: 2026-06-13
En el catálogo
MINI 2026
Consulta precios, versiones y ficha técnica; cotiza con asesores verificados.
Usamos cookies
Las necesarias mantienen tu sesión y el sitio funcionando. Con tu permiso usamos también cookies de medición (Google Analytics) para saber qué modelos y páginas interesan más. Puedes cambiarlo cuando quieras desde Preferencias de cookies al pie del sitio.