
 EncuentraAuto
Industria
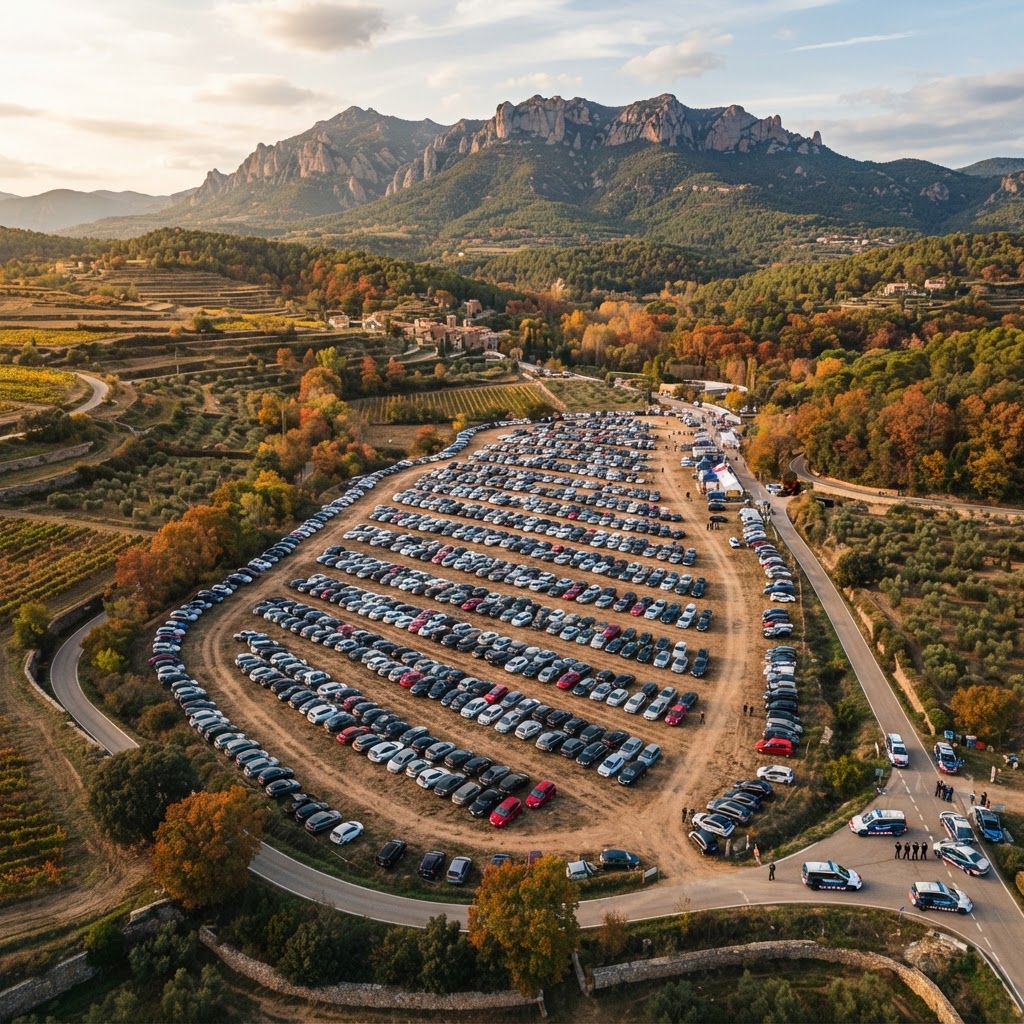
Fiesta ilegal en Lleida: 300 vehículos movilizan a las autoridades locales
1 nov 2026Ver
 Imagen de referenciaIndustria
El sector automotriz en México ha experimentado una transformación profunda en sus mecanismos de adquisición durante el último año. Tras un periodo de incertidumbre logística y financiera, el acceso al crédito se ha consolidado nuevamente como el principal motor de ventas para las agencias a nivel nacional. La estabilidad en las tasas de interés y una mayor oferta de productos financieros por parte de los bancos y las financieras de marca han permitido que el parque vehicular comience a renovarse a un ritmo más acelerado, superando las expectativas iniciales de los analistas.
Para entender cómo se han movido estas piezas en el ajedrez del financiamiento, es vital consultar las cifras oficiales que dan respaldo a estas tendencias. La disponibilidad de capital ha sido determinante para que los usuarios no solo busquen vehículos de entrada, sino que migren hacia segmentos de mayor valor. Si estás considerando estrenar un vehículo pronto, te recomendamos explorar las opciones disponibles mediante nuestro comparador de autos para alinear tu capacidad de pago con las ofertas vigentes en el mercado. Para un análisis detallado sobre el comportamiento histórico, puedes revisar el reporte de indicadores de la AMDA.
El análisis del crédito automotriz en 2026 revela una diversificación sin precedentes. A diferencia de años anteriores, donde la tasa de interés era el único factor de decisión, hoy los consumidores mexicanos priorizan la flexibilidad en los plazos y la inclusión de servicios añadidos, como seguros multianuales y mantenimientos preventivos prorrateados en la mensualidad. Las instituciones bancarias han optimizado sus procesos de aprobación, reduciendo significativamente el tiempo de respuesta, lo cual es vital en un mercado donde la disponibilidad inmediata del vehículo se ha vuelto un factor competitivo crítico.
Desde una perspectiva técnica, observamos que el "crédito simple" sigue siendo el rey de la categoría, aunque los esquemas de leasing para particulares han comenzado a ganar terreno en los estratos de ingresos medios-altos. Este cambio de mentalidad refleja una mayor cultura financiera donde el usuario busca maximizar su flujo de efectivo en lugar de adquirir la propiedad total del activo desde el día uno. Para profundizar en cómo estas tendencias están afectando los precios actuales de lista, visita nuestra sección de noticias automotrices.
No obstante, el reto persiste en la accesibilidad para el segmento de primer crédito. Mientras las financieras de marca ofrecen planes agresivos para cerrar ventas, el costo total del crédito sigue siendo un punto de fricción. Según datos de la Asociación Mexicana de la Industria Automotriz (AMIA), la integración de nuevas tecnologías y la electrificación del parque vehicular han elevado el ticket promedio de compra, lo que obliga a las instituciones financieras a diseñar productos más robustos y, en ocasiones, más complejos.
Este entorno de competencia feroz entre los bancos tradicionales y las fintech ha generado una ventaja clara para el consumidor: la capacidad de negociación. Hoy, un comprador bien informado puede acceder a tasas preferenciales si demuestra un historial crediticio sólido, haciendo que el crédito ya no sea solo un medio, sino una herramienta de gestión patrimonial. Es imperativo analizar los esquemas de amortización antes de firmar, asegurando que las tasas variables no comprometan la salud financiera a largo plazo.
El mercado mexicano se encuentra en una etapa de maduración acelerada. La entrada de nuevas marcas, principalmente de origen asiático, ha presionado a las firmas tradicionales a mejorar sus esquemas de financiamiento. Esta competencia ha derivado en promociones de "tasa cero" o "cero comisión por apertura", que hace unos años eran prácticamente inexistentes para modelos de alta demanda. Según datos del INEGI sobre la industria automotriz, el volumen de unidades colocadas mediante financiamiento ha alcanzado niveles récord, estabilizando la recuperación económica tras los años de escasez de componentes.
Sin embargo, no todo es crecimiento ininterrumpido. La cautela financiera ante posibles fluctuaciones inflacionarias obliga a los fabricantes a ser sumamente estratégicos. La lealtad a la marca, que antes se definía por el servicio postventa, ahora se define por qué tan fácil es para el cliente renovar su vehículo a los tres años. Este fenómeno de "rotación de flota" es lo que está permitiendo que el mercado mexicano mantenga una dinámica de flujo constante, evitando el estancamiento de inventarios y favoreciendo la circulación de unidades seminuevas de alta calidad.
Desde EncuentraAuto, observamos que el mayor error que puede cometer un comprador mexicano hoy es ignorar el Costo Anual Total (CAT) por enfocarse únicamente en la mensualidad. Existe una trampa psicológica en los planes de "pagos chiquitos" que terminan por duplicar el valor real del vehículo al final del plazo. Como expertos, exhortamos a los lectores a priorizar los planes que permiten aportaciones a capital sin penalización, una cláusula que debe ser obligatoria en cualquier contrato serio de financiamiento.
Asimismo, la transición hacia la movilidad sostenible nos obliga a mirar con lupa el financiamiento para vehículos eléctricos e híbridos. Aunque los gobiernos locales ofrecen incentivos fiscales, el financiamiento aún debe adaptarse mejor a la vida útil de las baterías. La banca debe evolucionar hacia productos financieros que reconozcan el valor de reventa a largo plazo de estos autos, permitiendo que la adopción tecnológica no sea un privilegio, sino una opción viable para la clase trabajadora. Para más detalles sobre el impacto de la electrificación, recomiendo revisar el análisis de Wikipedia sobre la industria automotriz en México.
La elección de un crédito no es solo una decisión de compra, es una decisión que dictará tu salud financiera durante los próximos tres a cinco años. En un país donde el automóvil representa a menudo el segundo activo más importante para una familia, entender las letras chiquitas del contrato puede significar un ahorro de decenas de miles de pesos. Te sugerimos utilizar nuestro comparador de autos no solo para elegir el modelo, sino para simular escenarios que te permitan tomar una decisión blindada contra imprevistos económicos.
Depende de tu perfil; las financieras de marca suelen ser más laxas con los requisitos, mientras que los bancos pueden ofrecer tasas más competitivas si ya eres cliente preferente.
Es el Costo Anual Total, un porcentaje que incluye la tasa de interés, comisiones, seguros y cualquier otro gasto derivado del crédito; es el indicador real para comparar costos.
Sí, por ley en México tienes derecho a realizar pagos anticipados a capital, lo cual reduce el pago de intereses totales; verifica siempre que el contrato no estipule penalizaciones por ello.
EncuentraAuto | Publicado: 2026-01-30T06:00:00
Usamos cookies
Las necesarias mantienen tu sesión y el sitio funcionando. Con tu permiso usamos también cookies de medición (Google Analytics) para saber qué modelos y páginas interesan más. Puedes cambiarlo cuando quieras desde Preferencias de cookies al pie del sitio.