 EncuentraAuto
Mercado Automotriz
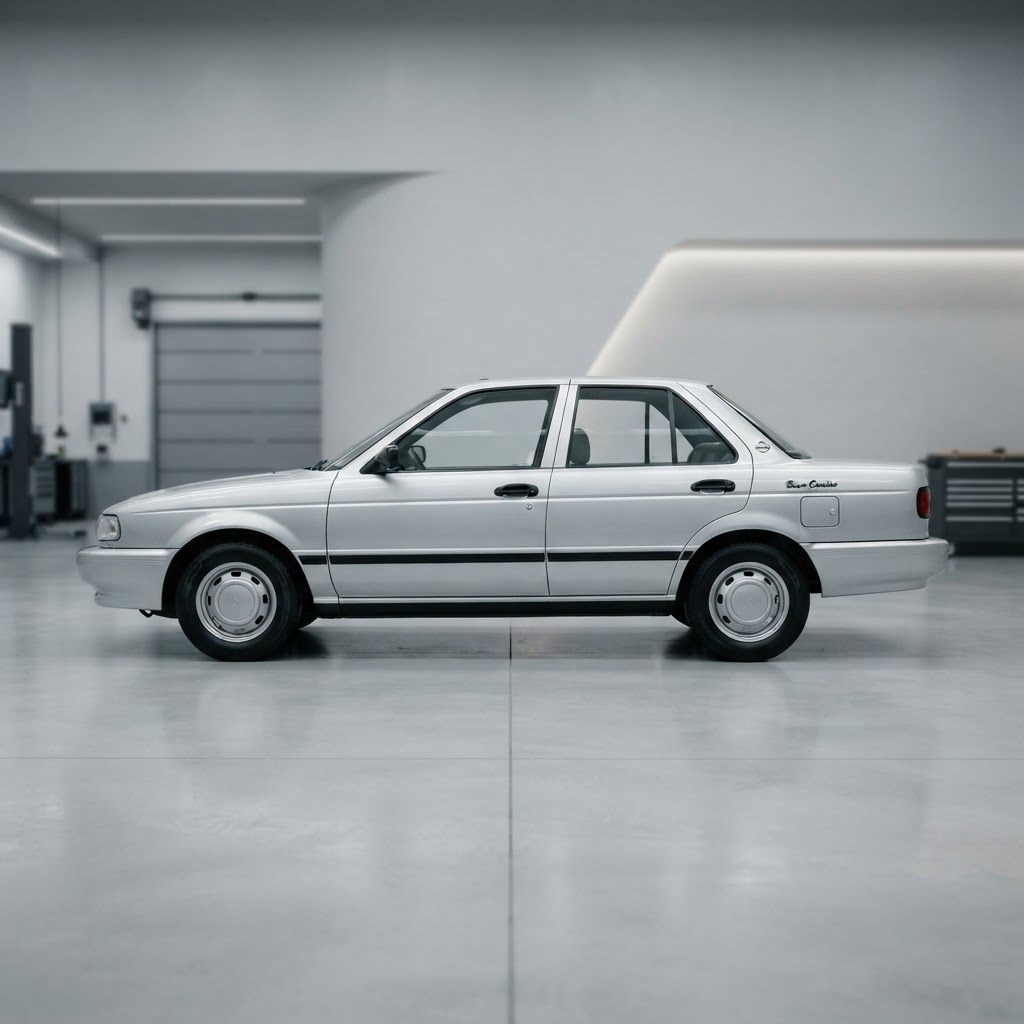
La Generación Z transforma los autos cotidianos de los 90 en piezas de colección
5 sep 2026Ver
 Imagen de referenciaMercado Automotriz
El mercado automotriz en México ha mostrado una dinámica fascinante durante los primeros siete meses de 2026, donde el acceso a financiamiento se ha consolidado como el motor principal para la adquisición de unidades nuevas. De acuerdo con el más reciente análisis difundido por Autocosmos Noticias, el 75.3% de las operaciones al menudeo fueron posibles gracias a esquemas de crédito, un dato que subraya la importancia de los servicios financieros para dinamizar la economía nacional. Para entender cómo se comparan estas opciones, los usuarios pueden consultar nuestra sección de noticias automotrices y estar al tanto de las facilidades que ofrecen las armadoras.
Este panorama no es ajeno a las condiciones macroeconómicas y a la constante actualización de datos que reporta el INEGI sobre la industria. La dependencia del crédito para renovar el parque vehicular es un termómetro claro de la salud financiera de las familias mexicanas. Al analizar el comportamiento del consumidor, es evidente que la estabilidad de las tasas y los plazos ofrecidos por las instituciones financieras juegan un rol determinante, influyendo directamente en la decisión de compra, la cual puede analizarse de manera más sencilla utilizando herramientas digitales como nuestro comparador de autos especializado en el mercado local.
Al desglosar las cifras por segmento, encontramos matices interesantes. Las marcas de origen chino, que han tenido una expansión agresiva en nuestro país, registraron un 58.5% de financiamiento, mostrando una contracción de 12.6 puntos porcentuales en comparación con periodos anteriores. Por su parte, los vehículos electrificados, incluyendo híbridos y eléctricos, alcanzaron un 51.4% de compras a crédito. Este fenómeno invita a los interesados a revisar el catálogo de marcas como Toyota, pionera en tecnología híbrida, para comprender cómo sus esquemas financieros se adaptan a las nuevas necesidades de movilidad sostenible y eficiencia energética.
Es fundamental destacar quién está detrás de estos préstamos. Mientras que para la mayoría de los segmentos los grandes jugadores siguen siendo las financieras de casa —tales como las divisiones de crédito de gigantes como Ford o Volkswagen—, en el caso de las firmas chinas, la estrategia ha sido distinta. Estas armadoras han optado por fortalecer alianzas estratégicas con la banca comercial, permitiendo que instituciones financieras tradicionales actúen como el brazo ejecutor del crédito para facilitar la entrega de unidades. Este cambio en el modelo de negocio permite que marcas emergentes penetren rápidamente en estados donde la banca tiene una presencia mucho más consolidada.
Finalmente, los plazos de crédito reflejan la psicología del comprador mexicano actual. En segmentos de alto volumen como subcompactos, compactos y SUVs, el plazo preferido es el de 60 meses, una opción que permite diluir el costo mensual y hacer más accesible el pago. En contraste, quienes adquieren autos de lujo o deportivos prefieren esquemas más cortos, de 36 meses, buscando evitar el pago de intereses excesivos a largo plazo, tal como se documenta en las estadísticas de la AMIA sobre el comportamiento de los clientes del segmento premium en el país.
El impacto de las compras por flotilla es el factor que altera significativamente la estadística general. Al incluir las ventas realizadas a empresas, que mayoritariamente se liquidan al contado, el índice de financiamiento desciende del 75.3% al 62.1%. Esto nos revela un mercado dual: uno, el del consumidor individual que depende imperativamente del crédito para adquirir su medio de transporte diario, y otro, el de las corporaciones que gestionan sus flotas con una estrategia de pago directo, algo que puedes observar al explorar las diversas ofertas en Volkswagen o en otros distribuidores autorizados.
La distribución geográfica también presenta retos y oportunidades. El número de estados donde la penetración del crédito supera el 70% cayó de 28 a 12 en este reporte, lo que indica una regionalización del acceso al financiamiento. Las entidades que se mantienen por debajo del promedio nacional enfrentan desafíos únicos en términos de bancarización y oferta crediticia. Estas variaciones son cruciales para entender el mapa de ventas de Mazda y otras marcas que buscan capilaridad en cada rincón del territorio mexicano, ajustando sus estrategias estatales según la capacidad de crédito de sus mercados locales.
Como editores, observamos que el mercado automotriz en México se encuentra en una fase de maduración necesaria. Aunque el financiamiento sigue siendo el pilar de la industria, la diversificación en las fuentes de crédito —pasando de financieras cautivas a banca abierta— es una excelente noticia para el consumidor, pues fomenta la competencia y la oferta de mejores tasas. Es vital que los compradores sigan consultando portales oficiales, como la página de la Asociación Mexicana de Distribuidores de Automotores, para asegurar que sus contratos sean transparentes y claros.
La tendencia sugiere que, mientras más opciones de crédito existan, más personas podrán acceder a la movilidad moderna y segura. Sin embargo, hacemos un llamado a la prudencia financiera: el plazo de 60 meses, aunque cómodo, implica un compromiso a largo plazo que debe evaluarse bajo condiciones de Wikipedia para entender a fondo las implicaciones de los intereses y las condiciones de crédito automotriz en México.
La salud del crédito automotriz es el espejo de la confianza del consumidor y la estabilidad económica del país. Entender estos porcentajes permite que los usuarios de EncuentraAuto tomen decisiones informadas, evitando sobreendeudamientos y aprovechando las mejores condiciones de mercado para renovar su vehículo. El acceso equitativo al financiamiento es, sin duda, la clave para democratizar la movilidad y asegurar que cada vez más mexicanos tengan acceso a autos más seguros, eficientes y tecnológicamente avanzados.
Las empresas suelen realizar compras por volumen de manera directa o mediante esquemas de arrendamiento puro, donde el pago suele liquidarse de contado o a través de líneas de crédito corporativas que no se registran en los mismos esquemas de crédito minorista de las agencias.
Ambas tienen opciones robustas. Mientras las marcas tradicionales usan sus propias financieras, las chinas han tejido alianzas con grandes bancos locales, lo que permite que el proceso de aprobación sea altamente competitivo y ágil para el cliente.
Depende de tu flujo de efectivo. El plazo de 60 meses reduce las mensualidades, pero aumenta el pago total por concepto de intereses. Si tu capacidad económica lo permite, un plazo de 36 meses te ayudará a pagar el capital más rápido.
El financiamiento determina tu poder adquisitivo real. Al usar un comparador, puedes filtrar por mensualidades estimadas, lo que permite que tu elección final sea más lógica y acorde a tu presupuesto mensual real.
Hecho por EncuentraAuto | Publicado: 2026-09-01