 EncuentraAuto
Industria
Hoy No Circula: Guía para circular este sábado 31 de octubre en el Valle de Méxi
31 oct 2026Ver
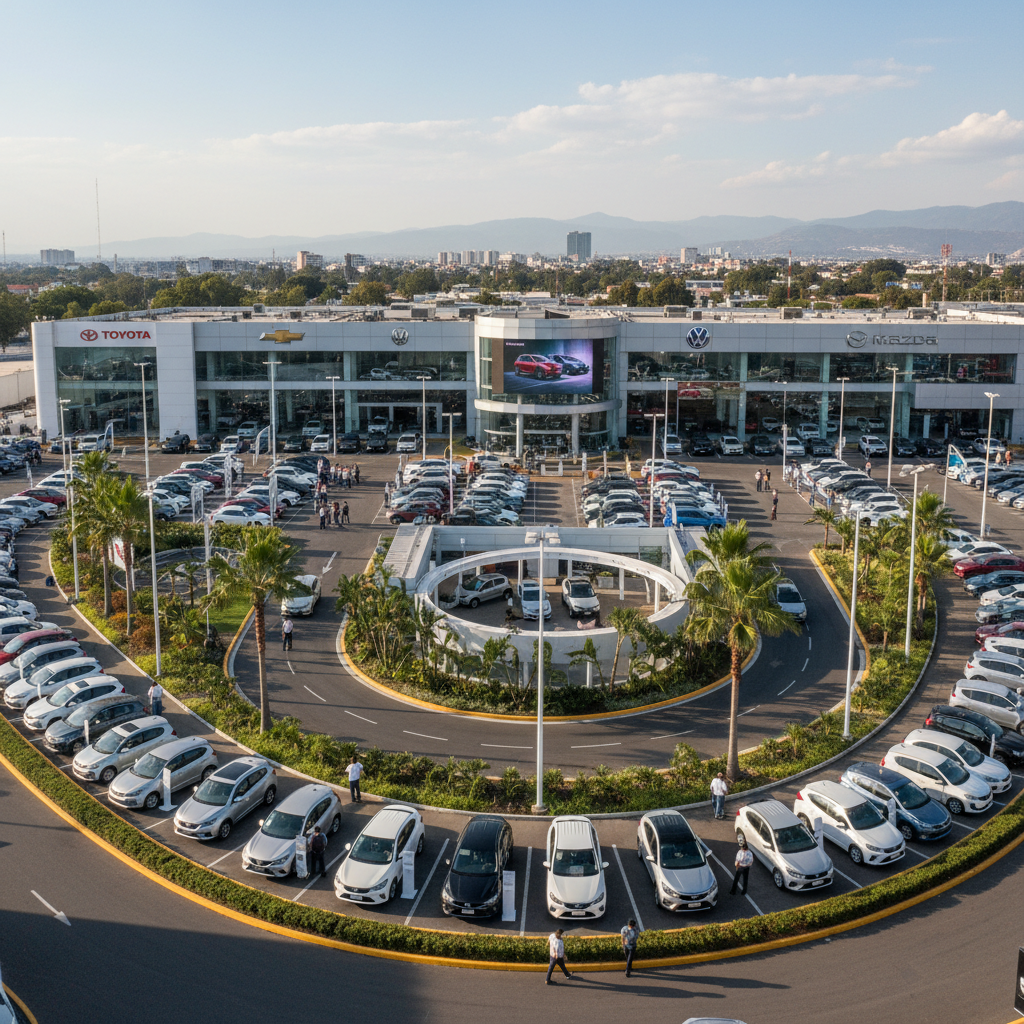 Imagen de referenciaIndustria
El mercado automotriz mexicano ha consolidado una dinámica donde el financiamiento es el principal catalizador de las ventas al menudeo. Recientemente, datos revelados por la Asociación Mexicana de Distribuidores de Automotores (AMDA) exponen que, durante el primer bimestre de 2026, la dependencia del crédito alcanzó niveles significativos, con 27 entidades federativas registrando una participación superior al 70% en la adquisición de unidades nuevas. Esta tendencia subraya la democratización del acceso a vehículos, aunque revela marcadas brechas en el poder adquisitivo y las facilidades crediticias según la zona geográfica. Para aquellos interesados en evaluar las opciones actuales, nuestro comparador de financiamientos permite analizar las tasas y plazos más competitivos disponibles en el mercado.
Este fenómeno no ocurre de manera aislada; es el reflejo de una estrategia integral de las marcas para mantener el ritmo de colocación frente a una economía que, aunque resiliente, enfrenta desafíos inflacionarios. La correlación entre la oferta de productos y la capacidad de pago a plazos ha sido analizada minuciosamente por organismos especializados. Puedes consultar el reporte completo sobre la penetración del crédito en el sector automotriz para comprender cómo las financieras de marca están dictando la pauta en la distribución nacional.
El análisis de las cifras permite observar una radiografía clara: estados como Aguascalientes, Tamaulipas y Baja California Norte lideran la tabla con penetraciones crediticias que rozan el 87%. Esta cifra no es coincidencia; se vincula directamente con la estructura industrial y los niveles de ingreso promedio de estas regiones. En contraparte, estados como Oaxaca, Tlaxcala y Guerrero presentan índices de financiamiento notablemente menores, lo cual sugiere una mayor inclinación por las compras de contado o una menor profundidad en la oferta de servicios financieros bancarizados para el sector automotriz. Mantenerse al tanto de estos cambios es fundamental para los consumidores y los actores del sector, por lo que te invitamos a seguir nuestras actualizaciones constantes en nuestra sección de noticias automotrices.
Un aspecto crítico es el impacto de las flotillas en el cómputo total. Cuando estas se integran al análisis, el promedio nacional de financiamiento cae drásticamente, lo cual reafirma que las compras corporativas o de gobierno suelen ejecutarse bajo esquemas de pago inmediato o diferentes condiciones contractuales. Al desglosar por segmentos, es revelador notar cómo los vehículos de "Usos Múltiples" (SUV) han ganado terreno en el financiamiento, mientras que segmentos tradicionales como los subcompactos y compactos han visto una ligera contracción en la participación de créditos. Este cambio de comportamiento del consumidor hacia vehículos más versátiles y de mayor valor es un indicador clave de la evolución del gusto y la necesidad del mercado mexicano.
Finalmente, el comportamiento respecto a los plazos es constante: el periodo de 60 meses se ha consolidado como el estándar de la industria. El consumidor mexicano promedio busca mensualidades manejables que se ajusten a su presupuesto familiar, sacrificando el costo financiero total a cambio de una mayor flexibilidad operativa. Solo en el segmento de lujo encontramos una excepción, donde la preferencia se inclina hacia los 36 meses, lo que confirma que el comprador de vehículos de gama alta prioriza la liquidación rápida del crédito sobre la extensión del plazo.
El sector automotriz en México atraviesa un momento de transformación profunda impulsado tanto por la diversificación de marcas como por la adopción de nuevas tecnologías de propulsión. A pesar de los retos globales en la cadena de suministro, la industria ha demostrado una resiliencia notable, apoyándose en un mercado interno que, aunque centralizado, muestra signos de vitalidad en polos de desarrollo industrial. Según datos del INEGI sobre la industria automotriz, la producción y venta de vehículos sigue siendo uno de los pilares de la economía nacional, con una integración creciente entre el sector financiero y las agencias de distribución.
Es fundamental notar que, aunque existe una oferta robusta de vehículos eléctricos e híbridos, la penetración del crédito en estos modelos sigue siendo inferior a la de los vehículos de combustión interna, ubicándose ligeramente por encima del 51%. Esto revela una barrera de entrada importante: a pesar de los incentivos fiscales y los beneficios de ahorro de combustible, el costo inicial y la estructura de los productos financieros para estas unidades aún tienen un camino por recorrer para alcanzar a la mayoría de los compradores. La maduración del sector eléctrico dependerá, en gran medida, de qué tan pronto las financieras logren ajustar sus planes a las realidades económicas del consumidor promedio.
Desde la óptica de EncuentraAuto, la alta dependencia del crédito automotriz no debe interpretarse como una fragilidad, sino como el principal motor de modernización del parque vehicular nacional. La capacidad de adquirir vehículos nuevos mediante plazos de cinco años permite que familias y trabajadores accedan a tecnologías de seguridad, eficiencia y conectividad que de otro modo serían inalcanzables. Sin embargo, advertimos sobre el riesgo que implica la sobreextensión en los plazos de financiamiento: un mercado saludable es aquel que logra equilibrar la accesibilidad con la solvencia a largo plazo de sus clientes.
Es imperativo que, ante este panorama, el consumidor mexicano sea más crítico al evaluar el Costo Anual Total (CAT) y las comisiones ocultas en las alianzas financieras. Las marcas están compitiendo ferozmente por la lealtad del cliente, y esta guerra de tasas beneficia al comprador informado. Recomendamos encarecidamente revisar las guías de crédito del Banco de México para entender cómo los movimientos en las tasas de interés afectan directamente al bolsillo al momento de firmar un contrato de adhesión, evitando así caer en compromisos financieros que comprometan la salud patrimonial a mediano plazo.
La importancia de este fenómeno radica en la accesibilidad social. El vehículo en México no es solo un bien de lujo; en muchas regiones, es una herramienta indispensable para el desarrollo económico, el traslado familiar y la productividad. El hecho de que 27 estados dependan en un 70% o más del financiamiento demuestra que, sin estas estructuras crediticias, la industria automotriz colapsaría y, con ella, la movilidad de millones de mexicanos. Puedes profundizar en cómo se mueve el mercado actual en nuestra sección de noticias automotrices.
Es la opción más popular porque reduce la mensualidad, pero debes considerar que pagarás más intereses totales en comparación con un plazo más corto.
La Financiera de Marca suele ofrecer esquemas diseñados específicamente para el modelo que adquieres, a menudo con tasas promocionales, mientras que los Bancos ofrecen productos más generalizados pero a veces con requisitos de historial crediticio distintos.
Debido a su mayor costo inicial, las financieras a veces imponen filtros más estrictos o los compradores prefieren esperar a que los costos de mantenimiento y tecnología se estandaricen más antes de comprometerse con un crédito largo.
EncuentraAuto | Publicado: 2026-03-27T06:00:00
Usamos cookies
Las necesarias mantienen tu sesión y el sitio funcionando. Con tu permiso usamos también cookies de medición (Google Analytics) para saber qué modelos y páginas interesan más. Puedes cambiarlo cuando quieras desde Preferencias de cookies al pie del sitio.