
 EncuentraAuto
Industria
Time to Drive 2026: La cumbre que fusiona relojería y el motor en Miami
29 oct 2026Ver
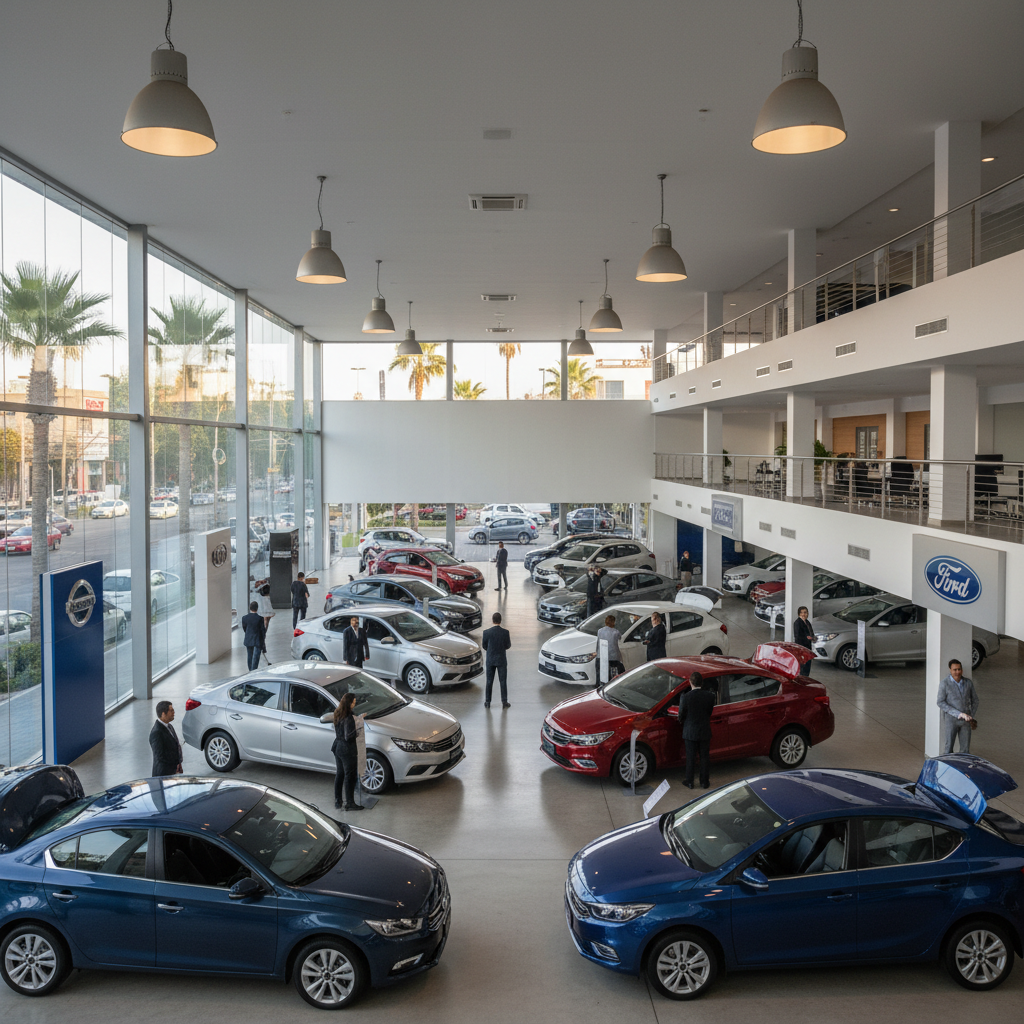 Imagen de referenciaIndustria
El sector automotriz mexicano ha consolidado una dinámica donde el acceso al crédito es el motor principal que impulsa el desplazamiento de unidades en las agencias. Recientemente, los indicadores han revelado que el 72.3% de las operaciones de compra al menudeo se realizaron mediante esquemas de financiamiento, una cifra que subraya la alta dependencia del consumidor nacional hacia las instituciones bancarias y financieras de marca para renovar su parque vehicular. Este fenómeno no es casual, sino el reflejo de una estrategia comercial robusta que busca democratizar el acceso a la movilidad, a pesar de las presiones inflacionarias y las fluctuaciones en las tasas de interés.
Para entender el comportamiento de los compradores actuales, es fundamental analizar cómo estas herramientas financieras han evolucionado frente a la creciente oferta de modelos electrificados y convencionales. La relevancia de este dato radica en la estabilidad que aporta al mercado interno, permitiendo que los volúmenes de ventas se mantengan sólidos incluso en periodos de incertidumbre económica. Si deseas explorar las opciones disponibles que se ajustan a diferentes perfiles financieros, te recomendamos visitar nuestro comparador de financiamiento para tomar una decisión informada. Para obtener una perspectiva estadística detallada, puedes consultar los registros proporcionados por la Asociación Mexicana de Distribuidores de Automotores (AMDA).
El análisis profundo del 72.3% de participación del crédito revela una diversificación en los perfiles de los compradores mexicanos. Históricamente, el crédito era la única opción para familias de clase media, pero hoy observamos que incluso los segmentos de lujo y los compradores de flotas comerciales están optando por esquemas de crédito o arrendamiento (leasing) para optimizar su flujo de efectivo. Esta tendencia ha obligado a las financieras de marca y a los bancos comerciales a flexibilizar sus esquemas de aprobación, reduciendo la burocracia y ofreciendo tasas competitivas que compiten directamente con las promociones estacionales de las propias armadoras.
Sin embargo, este alto nivel de apalancamiento no está exento de desafíos estructurales. La capacidad de pago de los consumidores sigue siendo un factor crítico que las instituciones monitorean estrechamente, especialmente ante escenarios de volatilidad económica global. Es vital que los usuarios utilicen herramientas para evaluar su presupuesto real antes de comprometerse con un plazo de 36 a 60 meses. Para mantenerte al tanto de cómo los ajustes financieros están afectando los precios de lista y las condiciones de mercado, mantente informado en nuestra sección de noticias automotrices. Para profundizar en el panorama macroeconómico que dicta estas condiciones, consulta el Reporte Anual de Competitividad que ofrece datos precisos sobre el desempeño de la industria.
La evolución tecnológica de los vehículos también juega un papel fundamental en este porcentaje. La llegada masiva de marcas asiáticas y el incremento en el catálogo de modelos híbridos han creado una presión positiva en los precios, lo que a su vez incentiva a las financieras a crear paquetes de crédito especializados que incluyen seguros de cobertura amplia y servicios de mantenimiento. Esta sinergia entre el producto, el costo y el financiamiento es lo que permite que el mercado mexicano alcance niveles de colocación de unidades que hace apenas cinco años parecían inalcanzables bajo un clima económico de alta tasa de interés.
Es imperativo mencionar que el mercado de crédito automotriz no opera en el vacío; está fuertemente vinculado a las políticas monetarias del Banco de México. Cuando las tasas de referencia fluctúan, el costo del financiamiento se ajusta, lo que históricamente frenaba la demanda. No obstante, el 72.3% demuestra que el consumidor mexicano ha desarrollado una mayor madurez financiera, valorando más la posesión de un vehículo moderno y seguro sobre el costo total del financiamiento, siempre que la mensualidad se adapte a sus ingresos mensuales disponibles.
El mercado automotriz mexicano vive una etapa de transformación sin precedentes, caracterizada por una recuperación sostenida de los niveles de producción y venta prepandemia. La confianza del consumidor ha regresado, alimentada por una oferta diversificada que incluye desde subcompactos de entrada hasta SUVs de alta gama cargadas de tecnología. Esta vitalidad no sería sostenible sin el respaldo de un sistema de crédito saludable, que actualmente sostiene a más de siete de cada diez transacciones en las agencias del país.
El entorno actual se ve influenciado por la competencia feroz entre marcas tradicionales y los nuevos jugadores, principalmente provenientes de China, que han irrumpido con estrategias de precios agresivas. Este dinamismo ha obligado a las instituciones financieras a innovar, ofreciendo periodos de gracia, tasas de interés bonificadas y esquemas de "compras inteligentes" con valores de recompra garantizados. Para un análisis detallado sobre cómo se posicionan los distintos fabricantes en este ecosistema competitivo, revisa el estudio sobre tendencias del mercado que analiza el impacto de la venta de vehículos en el PIB nacional.
Desde la mesa de redacción de EncuentraAuto, observamos que el 72.3% de penetración del crédito es una señal de "buena salud" financiera, pero también un llamado de atención. Si bien la democratización del crédito permite que más personas accedan a vehículos con mejores estándares de seguridad y eficiencia energética, también implica que el sector es altamente sensible a cualquier ajuste en las condiciones macroeconómicas. La estabilidad de este porcentaje dependerá de qué tan capaces sean las instituciones de mantener productos crediticios accesibles sin caer en niveles de cartera vencida alarmantes.
Para el lector de EncuentraAuto, esta cifra es fundamental porque traduce la realidad económica de la industria en decisiones cotidianas. Conocer que el 72.3% de los compradores utilizan crédito significa que el consumidor promedio no está solo en este proceso y que las herramientas están diseñadas para facilitar la compra. No se trata solo de un número estadístico; se trata de la oportunidad de adquirir un activo que mejora la calidad de vida y la movilidad personal. Si estás listo para dar el siguiente paso, utiliza nuestro comparador de financiamiento para encontrar la opción que más te convenga y evita los errores comunes al contratar un crédito automotriz.
No, varía significativamente según el segmento. Las marcas de volumen suelen tener mayor penetración de crédito que las marcas de lujo, donde los pagos de contado son más frecuentes.
Depende de tu perfil crediticio. Las financieras de marca suelen ofrecer promociones de tasa baja o cero comisión por apertura, mientras que los bancos pueden ofrecer mayor flexibilidad si ya eres cliente preferencial.
Principalmente tu historial crediticio, el monto del enganche que aportes, el plazo del crédito y la política comercial de la marca en ese mes específico.
EncuentraAuto | Publicado: 2026-01-25T06:00:00
Usamos cookies
Las necesarias mantienen tu sesión y el sitio funcionando. Con tu permiso usamos también cookies de medición (Google Analytics) para saber qué modelos y páginas interesan más. Puedes cambiarlo cuando quieras desde Preferencias de cookies al pie del sitio.