
 EncuentraAuto
Mercado Automotriz
Escándalo por uso de autos oficiales: Pedro Bestard enfrenta querella en España
1 nov 2026Ver
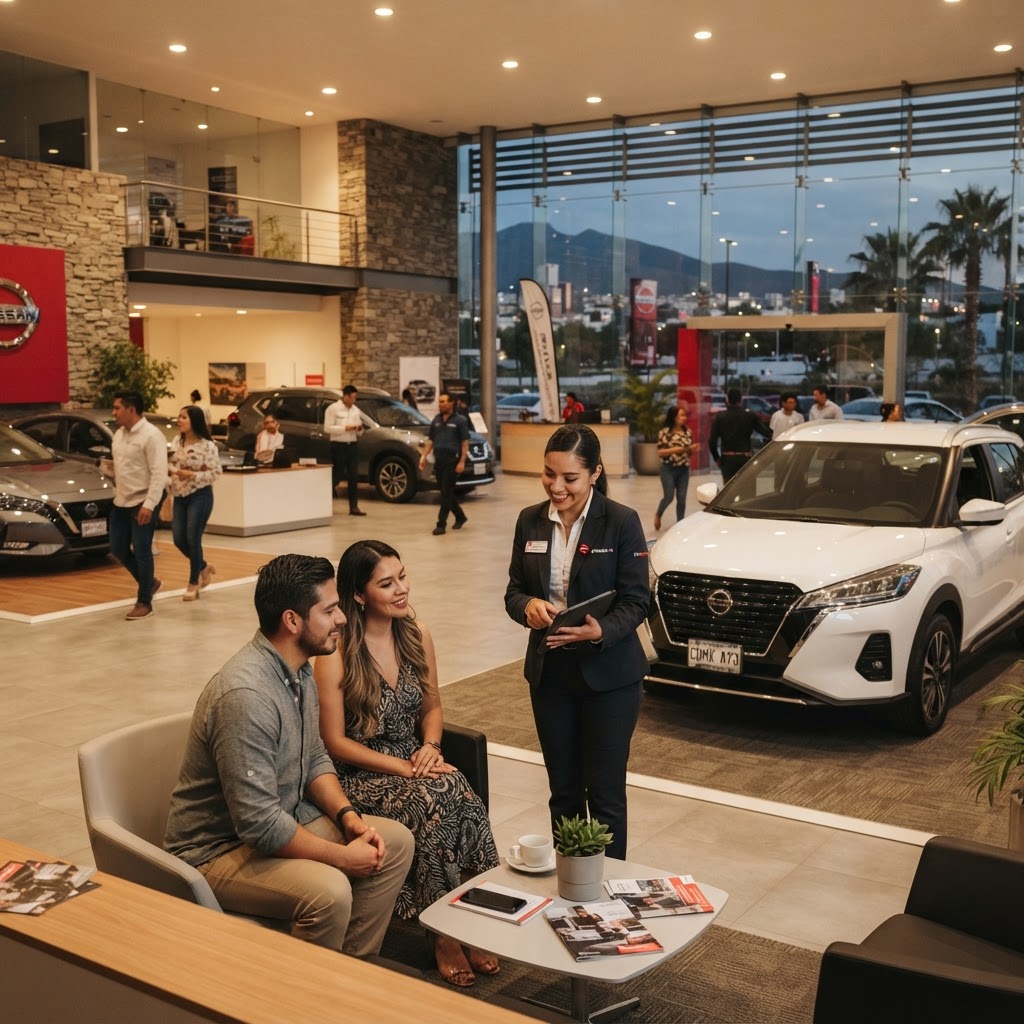 Imagen de referenciaMercado Automotriz
El autofinanciamiento automotriz en México no solo sobrevive como un modelo tradicional, sino que se ha consolidado como un pilar estratégico de rentabilidad para los distribuidores más visionarios. Recientemente, durante el 4º Foro de Autofinanciamiento de la AMDA, líderes de grupos como Ford y Nissan debatieron cómo este esquema, lejos de ser obsoleto, requiere una evolución digital para conectar con el consumidor del 2026. Es fundamental entender que este modelo no compite simplemente con los bancos, sino que ofrece una alternativa de ahorro programado con visión de largo plazo que, históricamente, ha permitido a las distribuidoras asegurar un flujo de ventas constante incluso en periodos de incertidumbre económica.
Este modelo, que tiene sus raíces en experiencias financieras sudamericanas, ha demostrado ser un motor resiliente para el sector, adaptándose a las necesidades de clientes que buscan una opción de financiamiento más accesible y menos dependiente de los dictámenes estrictos de la banca comercial tradicional. Para quienes buscan opciones de movilidad hoy, utilizar un comparador es el primer paso para entender que el autofinanciamiento forma parte de un ecosistema financiero mucho más amplio del que se suele reconocer en la superficie comercial.
La evolución del autofinanciamiento ha sido drástica. Si bien en los años 90 este modelo operaba bajo esquemas manuales y listas de espera extensas, hoy se apoya en plataformas tecnológicas que integran análisis crediticios ágiles y procesos digitales robustos. Marcas con una fuerte tradición en este esquema, como las que representan a Ford o Nissan, han comprendido que la clave de la rentabilidad ya no reside solo en el inventario, sino en la administración estratégica de carteras de clientes a largo plazo. Este cambio de mentalidad es vital: el asesor comercial actual debe convertirse en un consultor financiero capaz de guiar al cliente a través de un esquema que requiere paciencia y disciplina financiera.
Sin embargo, el reto principal detectado en el foro es la brecha de capacitación. Los distribuidores, en muchos casos, han sobreinvertido en ladrillos (infraestructura física) mientras descuidan el activo más importante: el talento humano especializado en autofinanciamiento. La venta por esta vía no es transaccional, es relacional. Requiere un seguimiento constante y una pedagogía clara sobre los beneficios de los grupos de consumidores, un punto donde Wikipedia define correctamente la importancia del ahorro programado en la economía de las familias.
Además, la profesionalización del modelo exige una transparencia absoluta. La reciente alianza entre la AMDA y la AMFE (Asociación Mexicana de Entidades Financieras Especializadas) subraya este compromiso con la legalidad, especialmente en la prevención de lavado de dinero. Al fortalecer el marco normativo, no solo se protege al usuario final, sino que se eleva la reputación de todo el ecosistema de financiamiento, haciendo que el autofinanciamiento sea visto por el público general como una opción seria, regulada y sumamente competitiva frente a las nuevas fintechs que acechan el mercado.
El mercado automotriz en México atraviesa una etapa de sofisticación donde conviven la banca de marca, las financieras independientes y el autofinanciamiento. La rentabilidad de los grupos automotrices depende ahora de diversificar sus canales de venta. Como se vio en el análisis del sector, el autofinanciamiento aporta una predictibilidad financiera que pocas herramientas permiten, pues se trata de una base de clientes cautivos con un plan de compra claramente definido. Esto resulta en una ventaja competitiva cuando las tasas de interés de los bancos tradicionales fluctúan de manera agresiva.
Para el usuario que aún analiza si debe optar por un crédito tradicional o un plan de autofinanciamiento, es vital informarse a través de fuentes confiables. En nuestra sección de noticias automotrices, monitoreamos cómo este modelo de negocio se integra cada vez más con herramientas digitales que permiten al cliente seguir su ahorro en tiempo real. Esta transparencia es la que finalmente ganará la batalla por la preferencia del consumidor en los años venideros, permitiendo que incluso marcas premium que exploran opciones como Mini consideren estructuras de financiamiento más flexibles.
Como editores senior, observamos que el autofinanciamiento es el eslabón perdido entre el deseo de tener un auto y la capacidad financiera del mexicano promedio. La industria no puede darse el lujo de tratar al autofinanciamiento como un producto secundario. Debe ser una prioridad estratégica que exija mayor inversión en capacitación y herramientas digitales. Aquel distribuidor que logre combinar la atención humana personalizada con la eficiencia de los algoritmos financieros será quien domine el mercado hacia el 2030. Según el INEGI, la confianza del consumidor es clave, y el autofinanciamiento, por su naturaleza, es un ejercicio de confianza mutua.
El autofinanciamiento importa porque es una herramienta de inclusión financiera real que democratiza el acceso a vehículos nuevos. Al profesionalizar este sector y elevar los estándares de capacitación y ética, se asegura que más mexicanos puedan construir un patrimonio móvil sin caer en esquemas abusivos, garantizando a la vez un flujo de ingresos estable para los distribuidores, lo cual es vital para la estabilidad de toda la cadena de valor automotriz en el país.
No necesariamente. Mientras que el crédito bancario se basa en tasas de interés variables y a menudo más elevadas por el costo del dinero a corto plazo, el autofinanciamiento suele manejar cuotas más accesibles y gastos administrativos controlados, siendo ideal para quien no tiene prisa inmediata por el vehículo.
La regulación es estricta. Gracias a las alianzas entre organismos como la AMDA y la AMFE, los planes de autofinanciamiento deben cumplir con marcos jurídicos rigurosos de prevención de lavado de dinero y protección al consumidor, asegurando que los fondos de los grupos estén debidamente custodiados.
El autofinanciamiento requiere que el asesor comercial sepa explicar un producto financiero complejo. A diferencia de vender un auto de inventario, aquí se vende un plan de ahorro a largo plazo, lo que exige habilidades de persuasión, paciencia y conocimiento profundo de finanzas personales.
Aunque es una práctica común en marcas con gran volumen, el modelo es aplicable a cualquier segmento. La clave es la capacidad del grupo distribuidor para gestionar los grupos de consumidores de manera ética, eficiente y bajo los estándares legales que dictan las autoridades financieras del país.
Hecho por EncuentraAuto | Publicado: 2026-07-21
Usamos cookies
Las necesarias mantienen tu sesión y el sitio funcionando. Con tu permiso usamos también cookies de medición (Google Analytics) para saber qué modelos y páginas interesan más. Puedes cambiarlo cuando quieras desde Preferencias de cookies al pie del sitio.